Le financement d'une voiture électrique repose sur trois leviers : les aides publiques à la mobilité, un apport personnel et un crédit auto ou un loyer de location. La prime « coup de pouce » qui a remplacé le bonus écologique le 1er juillet 2025, le leasing social et les aides locales obéissent chacun à des conditions propres (la prime à la conversion, elle, est supprimée depuis le 2 décembre 2024 selon Service-Public.fr), et c'est leur articulation qui fixe le coût réel du véhicule électrique, bien plus que le prix affiché en concession.
Leasing social : on loue, on ne devient jamais propriétaire
- La prime financée par les certificats d'économies d'énergie, qui a pris la suite du bonus écologique, et les aides des collectivités se cumulent pour réduire le prix d'achat d'une voiture électrique, chacune avec ses conditions.
- Le leasing social est une location de véhicule électrique réservée aux ménages modestes : la voiture ne devient jamais votre propriété.
- Un crédit auto affecté au véhicule électrique protège mieux l'emprunteur qu'un prêt personnel, et l'assurance pèse sur le budget mensuel autant que le taux.
- L'installation d'une borne de recharge à domicile et son financement font partie du plan, au même titre que le crédit.
Les aides publiques qui allègent le prix d'achat
L'État a construit depuis une dizaine d'années un ensemble de dispositifs destinés à rapprocher le coût d'une voiture électrique de celui d'un modèle à moteur thermique équivalent. Ces aides ne se demandent pas toutes de la même façon : certaines sont déduites directement par le concessionnaire, d'autres se réclament après coup auprès de l'administration. L'information officielle est centralisée sur le service public dédié, jechangemavoiture.gouv.fr, qui héberge le simulateur de référence et les barèmes en vigueur.
Le point commun de ces dispositifs est l'usage du revenu fiscal de référence par part comme critère principal. Un ménage modeste obtient un montant sensiblement supérieur à celui d'un foyer aisé, et certaines aides deviennent nulles au-delà d'un seuil. Avant toute démarche, il est utile de récupérer son avis d'imposition : c'est cette donnée, et non le salaire déclaré, qui sera lue par l'administration. Les barèmes sont publiés par le ministère chargé de l'économie et de la transition écologique, et le gouvernement les révise à un rythme soutenu : une simulation faite plusieurs mois avant la commande n'engage rien.
Ce mouvement accompagne l'électrification du parc automobile français, que le déploiement des bornes publiques rend progressivement possible hors des grandes agglomérations. Les collectivités y jouent un rôle croissant, en complétant les aides nationales et en finançant les infrastructures disponibles sur leur territoire. L'objectif affiché par le gouvernement est moins d'encourager un achat ponctuel que d'aider les ménages à changer durablement d'usage, en améliorant la couverture des réseaux de recharge le long des grands axes.
Le bonus écologique
Le bonus écologique est une aide versée lors de l'acquisition d'un véhicule électrique neuf. Son montant dépend du revenu du foyer et reste plafonné à une fraction du coût d'acquisition, ce qui signifie qu'un modèle d'entrée de gamme ne perçoit pas le maximum théorique. Depuis sa refonte, le bonus intègre aussi un critère environnemental : un score portant sur l'empreinte de fabrication du véhicule, qui écarte de fait les modèles produits loin de l'Europe. Un même modèle peut donc être éligible dans une version et pas dans une autre, selon son site d'assemblage et sa batterie.
Le leasing social
Le leasing social propose une location longue durée de voiture électrique à un loyer très bas pour les ménages sous condition de ressources, sous réserve d'un usage domicile-travail ou d'un kilométrage annuel significatif. Le nombre de dossiers acceptés est contingenté chaque année, et les campagnes se ferment en quelques semaines lorsque l'enveloppe est consommée. Il s'agit d'une location : à l'échéance, le véhicule retourne au loueur, sauf option d'achat prévue au contrat. C'est un dispositif de mobilité, pas un outil de constitution de patrimoine. Pour en bénéficier, un ménage doit fournir son avis d'imposition et un justificatif d'activité, puis choisir un modèle dans une liste arrêtée à l'avance ; le contrat court ensuite sur plusieurs dizaines de mois, avec une assurance dédiée à souscrire séparément.
La fin de la prime à la conversion et les aides locales
La prime à la conversion récompensait la mise au rebut d'un ancien véhicule à moteur thermique polluant ; Service-Public.fr indique qu'elle est supprimée depuis le 2 décembre 2024 pour toutes les catégories de véhicules. Quant au bonus écologique, il a laissé place le 1er juillet 2025 à une prime financée par les certificats d'économies d'énergie, dont le montant varie selon les offres des entreprises signataires. La prime coup de pouce, plus connue pour le chauffage, a aussi ses déclinaisons dans la mobilité selon les périodes. Enfin, de nombreuses régions, métropoles et communes de France complètent les aides nationales : l'Île-de-France et Auvergne-Rhône-Alpes ont été parmi les plus actives, avec des dispositifs spécifiques pour les zones à faibles émissions. Ces aides locales ne sont presque jamais automatiques et se demandent auprès de la collectivité, dont le règlement est publié sur son propre site. Une prime coup de pouce régionale peut n'être disponible que quelques mois par an, tant que l'enveloppe votée n'est pas épuisée.
Le crédit auto, colonne vertébrale du financement
Une fois les aides déduites, le reste à charge se finance le plus souvent à crédit. Deux types de crédit se présentent alors à l'acheteur. Le prêt personnel n'est rattaché à aucun bien : les fonds sont libres d'emploi, le dossier est rapide, mais l'emprunteur reste engagé même si la vente échoue. Le crédit affecté, lui, est juridiquement lié au véhicule : si la livraison n'a pas lieu, le crédit est annulé de plein droit. Pour une acquisition importante, cette protection justifie souvent un taux légèrement supérieur.
Les organismes de crédit ont pris l'habitude de différencier leur grille selon l'énergie du véhicule. Un crédit auto électrique est fréquemment proposé à un taux inférieur à celui d'un dossier équivalent portant sur un modèle thermique, parce que le risque de décote brutale y est jugé mieux maîtrisé et que ces dossiers alimentent les engagements environnementaux des prêteurs. Cette logique rejoint celle du crédit à taux bonifié réservé aux projets écologiques, dont la voiture électrique constitue l'un des usages les plus courants.
Trois paramètres méritent d'être comparés avant de signer : le taux annuel effectif global, qui seul permet de mettre deux offres en regard, la durée, qui gonfle mécaniquement le coût total lorsqu'elle s'allonge, et le contenu de l'assurance emprunteur, dont les garanties varient fortement d'un contrat à l'autre. Une simulation comparative, disponible chez la plupart des prêteurs, facilite ce travail en quelques minutes. La gestion du dossier demande enfin de vérifier la date de versement des aides : certaines arrivent plusieurs semaines après la facture, et le crédit doit absorber ce décalage de trésorerie.
Achat ou location longue durée, comment trancher
Le choix entre l'achat ou la location d'une voiture électrique ne se règle pas à la mensualité. Trois questions le déterminent : combien de kilomètres parcourez-vous chaque année, combien de temps comptez-vous garder le véhicule, et acceptez-vous de subir sa décote ?
L'achat d'une voiture convient à un usage long et à un kilométrage soutenu. L'acquéreur possède un actif, revendable à tout moment, et n'a aucune contrainte de restitution. En contrepartie, il assume seul la valeur résiduelle du véhicule, qui reste difficile à anticiper sur un marché encore jeune, où l'évolution rapide des batteries pèse sur la cote des modèles anciens.
La location longue durée et la location avec option d'achat transfèrent ce risque au loueur. Le loyer couvre l'usage, l'entretien est souvent inclus, et le véhicule est remplacé au terme du contrat. En contrepartie, la location impose trois contraintes : plafond kilométrique dont le dépassement se facture, frais de remise en état à la restitution, et impossibilité de céder le véhicule en cours de contrat. Pour un foyer dont la situation personnelle est susceptible de changer à court terme, cette rigidité est le vrai sujet.
| Critère | Achat à crédit | Location longue durée |
|---|---|---|
| Propriété du véhicule | Acquise dès la levée du financement | Jamais, sauf option d'achat |
| Risque de décote | Supporté par l'acheteur | Supporté par le loueur |
| Kilométrage | Libre | Plafonné, dépassement facturé |
| Budget d'entretien | À la charge du propriétaire | Souvent intégré au loyer |
| Sortie anticipée | Revente possible à tout moment | Coûteuse, encadrée par le contrat |
Occasion, utilitaire et voiture hybride rechargeable
Le marché ne se limite pas au neuf. Une voiture électrique d'occasion ouvre droit à une aide réduite, versée sous condition de revenus et d'ancienneté du véhicule, avec une obligation de conservation pendant une durée minimale. L'enjeu se déplace alors vers l'état de la batterie : un certificat de santé de la batterie, exprimé en pourcentage de capacité restante, est devenu la donnée déterminante d'une transaction d'occasion. Un modèle bien entretenu conserve l'essentiel de sa capacité après plusieurs années, mais l'écart entre deux exemplaires du même millésime peut être considérable selon les habitudes de recharge rapide.
Les professionnels disposent d'un régime distinct. Pour un véhicule utilitaire léger électrique, le montant de l'aide est plus élevé que pour un particulier, et l'entreprise ajoute à l'équation la récupération de la TVA et l'amortissement comptable. Les flottes d'entreprise bénéficient en outre d'un avantage fiscal sur les véhicules de fonction, ce qui explique que l'électrification de l'économie française ait commencé par elles.
Reste le cas de la voiture hybride rechargeable. Un modèle hybride rechargeable combine un moteur thermique et une batterie de taille intermédiaire, ce qui autorise les trajets quotidiens en électrique et les longues distances sans contrainte. Son financement suit une logique différente : les aides à l'achat y sont devenues marginales, et l'intérêt économique dépend entièrement de la discipline de recharge du conducteur. Un hybride rechargeable jamais branché consomme davantage qu'un thermique classique, en raison du poids de la batterie.
La borne de recharge, le poste que l'on oublie
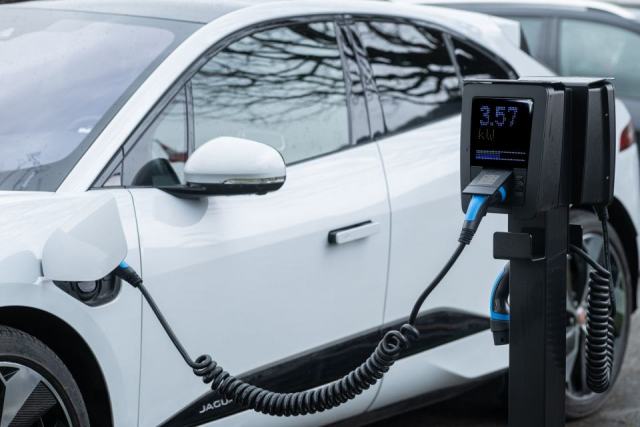
L'installation d'une borne à domicile fait partie du projet et pas de ses accessoires. Recharger sur une prise domestique est possible mais lent, et l'usage intensif d'une prise non dédiée n'est pas recommandé par les électriciens. Une borne murale divise nettement la durée de recharge et sécurise l'installation électrique du logement.
Plusieurs leviers existent pour en amortir le coût : un crédit d'impôt dédié aux bornes de recharge individuelles, une TVA réduite lorsque l'installation est réalisée par un professionnel qualifié dans un logement ancien, et des programmes de soutien spécifiques aux copropriétés, où l'installation d'une borne relève d'une décision collective. En copropriété, le droit à la prise permet à un occupant d'installer une borne individuelle à ses frais, sans attendre une décision collective, et les copropriétés qui équipent l'ensemble du parking bénéficient d'un soutien spécifique au déploiement. Le guide du financement d'une borne de recharge et des aides mobilisables est détaillé dans notre dossier consacré à ce poste de dépense.
Le calcul du budget de recharge suit la même logique que celui d'un autre poste du logement : le tarif du kilowattheure, l'existence d'heures creuses et, le cas échéant, une production solaire en autoconsommation. Sur ce terrain, la voiture électrique rejoint les arbitrages classiques d'optimisation de la facture d'énergie du foyer, puisqu'elle devient souvent le premier poste de consommation électrique de la maison. Les réseaux de recharge publics fonctionnent selon une autre logique : abonnement fixe, tarification à la minute ou au kilowattheure selon les opérateurs, avec des écarts importants d'un badge à l'autre. Un conducteur qui recharge presque toujours chez lui n'a pas le même budget qu'un utilisateur dépendant des bornes rapides d'autoroute.
Construire son plan de financement étape par étape
Un dossier solide se prépare dans un ordre précis. Inverser les étapes fait perdre des aides, parce que plusieurs d'entre elles doivent être sollicitées avant la signature du bon de commande.
- Déterminer son éligibilité. Revenu fiscal de référence, composition du foyer, ancienneté du véhicule à remplacer : ces informations conditionnent chaque aide et se vérifient sur le simulateur officiel avant toute visite en concession.
- Identifier les modèles éligibles. Le score environnemental et les plafonds de prix excluent une partie du catalogue. La liste est publiée et mise à jour régulièrement par l'administration.
- Chiffrer le reste à charge. Prix d'achat remisé, moins les aides nationales, moins les aides locales : c'est ce montant, et lui seul, qu'il faut financer.
- Mettre les offres de crédit en concurrence. Banque, organisme spécialisé et financement du constructeur ne proposent pas les mêmes conditions sur une même durée.
- Intégrer les coûts périphériques. Borne, assurance, pneumatiques adaptés au poids du véhicule et éventuel abonnement de recharge publique complètent le plan.
Cette méthode vaut pour un particulier comme pour une petite entreprise. Elle s'inscrit dans le mouvement plus large de la transition énergétique et de ses mécanismes de financement, où le véhicule particulier représente une part importante des émissions de gaz à effet de serre du secteur des transports. La bascule vers l'électrique reste, pour un ménage, l'un des gestes les plus directement mesurables sur son empreinte. Réduire les émissions du transport individuel suppose toutefois que l'électricité utilisée soit elle-même décarbonée, condition que le mix français remplit mieux que la moyenne européenne. C'est ce qui rend le choix durable sur la durée de vie du véhicule, et non seulement à l'usage.
Questions fréquentes sur le financement d'un véhicule électrique
Les aides sont-elles déduites du prix ou versées après ?
Cela dépend du dispositif. Le bonus écologique est le plus souvent avancé par le vendeur et déduit directement de la facture, ce qui réduit d'autant le montant à emprunter. Les aides locales, elles, se demandent après l'immatriculation et arrivent avec un décalage de plusieurs semaines, qu'il faut anticiper dans sa gestion de trésorerie.
Peut-on cumuler un crédit et le leasing social ?
Non, ce sont deux voies distinctes. Le leasing social est une location dont le loyer intègre déjà l'aide publique : il n'y a pas d'acquisition à financer, donc pas de crédit à souscrire pour le véhicule lui-même. Un crédit reste possible pour les équipements associés, comme une borne.
Que devient l'aide si le véhicule est revendu rapidement ?
Une durée minimale de conservation est attachée à la plupart des aides à l'achat. Une revente avant ce terme expose au remboursement total ou partiel des sommes perçues, contrôle effectué à partir des données de la carte grise.
Un dossier de crédit est-il plus facile à obtenir pour un véhicule électrique ?
Les critères d'octroi restent les mêmes : taux d'endettement, stabilité des revenus et reste à vivre. L'énergie du véhicule influence le taux proposé, rarement la décision d'accord elle-même.