Le bilan carbone d'une entreprise mesure ses émissions de gaz à effet de serre en tonnes équivalent CO2. La méthode de l'ADEME les répartit en trois scopes : émissions directes, énergie achetée, émissions indirectes de la chaîne de valeur. L'empreinte obtenue sert de base au plan de réduction.
Bilan carbone d'entreprise : les quatre points décisifs
- Le BEGES, obligation réglementaire inscrite au code de l'environnement, vise les entreprises de plus de 500 salariés, les établissements publics et les collectivités de plus de 50 000 habitants.
- Le scope 3, émissions indirectes de la chaîne de valeur, porte la part principale du total dans les activités de services.
- Le calcul applique les facteurs d'émission de la Base Empreinte de l'ADEME aux données d'activité collectées, étape par étape.
- Mesurer ne réduit rien : le résultat n'a d'effet qu'avec un plan d'action daté, des aides mobilisées et un financement des travaux.
Qu'est-ce que le bilan carbone d'une entreprise ?
Le bilan carbone est une méthode de comptabilité des émissions de gaz à effet de serre appliquée à une organisation, à un site, à un produit ou à un service. Il traduit des données d'activité, comme des litres de carburant, des kilowattheures d'électricité ou des tonnes d'acier achetées, en une quantité unique exprimée en équivalent CO2, seule façon de comparer l'impact de postes aussi différents qu'un trajet et un achat de matière première. Cette unité commune permet d'additionner des gaz dont le pouvoir de réchauffement diffère fortement : le dioxyde de carbone, le méthane, le protoxyde d'azote et les gaz fluorés utilisés en réfrigération.
L'appellation vient d'une méthode créée au début des années 2000 au sein de l'Agence de l'environnement et de la maîtrise de l'énergie, devenue depuis l'Agence de la transition écologique. Elle est aujourd'hui portée par l'Association Bilan Carbone, un temps nommée Association pour la transition bas carbone, qui en assure la mise à jour, la formation des consultants et la cohérence avec les référentiels internationaux. La marque désigne donc à la fois un outil, une communauté professionnelle et un cadre méthodologique.
Il faut distinguer trois objets que le langage courant confond. L'empreinte carbone désigne le résultat, la quantité d'émissions attribuée à une entité. Le bilan carbone désigne la démarche complète de mesure, d'analyse et de construction d'un plan d'action. Le BEGES désigne l'obligation réglementaire inscrite au code de l'environnement, avec son format de publication et sa périodicité. Une entreprise concernée par l'obligation réalise un BEGES ; une entreprise qui s'engage volontairement réalise un bilan carbone dont le BEGES n'est qu'un extrait. Cette démarche s'inscrit dans un mouvement plus large de transition énergétique des modèles économiques, dont la mesure constitue la première étape.
Une méthode ouverte, des référentiels convergents
La méthode française coexiste avec le GHG Protocol, référentiel d'origine anglo-saxonne le plus utilisé dans le monde, et avec la norme ISO 14064-1 qui en fixe les exigences de vérification. Les trois se recouvrent largement : même découpage en scopes, mêmes principes de pertinence, de complétude et de transparence, mêmes règles de recalcul en cas de changement de périmètre. Une entreprise qui publie un bilan conforme à la méthode de l'ADEME peut en tirer un reporting compatible avec les attentes de ses clients internationaux, moyennant quelques retraitements de présentation.
Quelles entreprises doivent faire un bilan carbone ?
L'article L229-25 du code de l'environnement impose la réalisation d'un bilan d'émissions de gaz à effet de serre aux personnes morales de droit privé employant plus de 500 salariés en France métropolitaine, seuil abaissé à 250 salariés dans les régions et départements d'outre-mer. Sont également concernés l'État, les établissements publics de plus de 250 agents, les régions, les départements, les métropoles et les communes de plus de 50 000 habitants. La périodicité est de quatre ans pour les entreprises privées et de trois ans pour les personnes morales de droit public.
Le décret d'application publié en juillet 2022 par le gouvernement a précisé le champ des émissions à déclarer et le format attendu ; son entrée en vigueur a été échelonnée à partir de 2023 selon la catégorie d'organisation concernée.
La publication se fait sur le portail mis à disposition par l'ADEME, où les bilans déposés sont consultables librement, comme le sont les données ouvertes publiées sur data.gouv.fr par l'administration publique. Une entreprise qui ne dépose pas son bilan s'expose à une amende prévue par le même article du code de l'environnement, portée à un niveau plus dissuasif par la loi Climat et résilience. Au-delà du risque juridique, l'absence de publication est de plus en plus visible : clients, investisseurs, journalistes de la presse économique et candidats consultent ces bases, et un champ resté vide se remarque.
Depuis la réforme de 2022, l'obligation ne s'arrête plus au calcul. Le bilan réglementaire doit être accompagné d'un plan de transition décrivant les actions de réduction envisagées, leurs objectifs quantifiés et leur horizon de mise en œuvre. Une entreprise qui se contente de publier un tableau d'émissions ne répond donc pas à la réglementation en vigueur.
Ce que la CSRD ajoute pour les entreprises concernées
La directive européenne sur le reporting de durabilité étend l'exercice à un périmètre plus large et à un niveau d'exigence supérieur. Sa norme consacrée au changement climatique demande la publication des trois scopes, des cibles de réduction alignées sur une trajectoire compatible avec l'Accord de Paris, et un plan de transition détaillé, le tout soumis à une vérification externe. Le paquet législatif dit Omnibus, adopté en 2025, a décalé de deux ans l'entrée en application pour les vagues suivantes d'entreprises et rouvert la discussion sur les seuils d'assujettissement. Le calendrier a donc bougé, pas la direction.
Pour une PME non assujettie, la pression vient rarement de la loi : elle vient de la chaîne de valeur. Un grand donneur d'ordre soumis à la CSRD doit documenter son scope 3, donc interroger ses fournisseurs. Répondre à ces questionnaires devient une condition de référencement dans un nombre croissant de secteurs, du bâtiment à l'agroalimentaire.
Scopes 1, 2 et 3 : le périmètre décide du résultat
Le découpage en scopes structure tout bilan carbone d'entreprise. Le scope 1 rassemble les émissions directes, celles qui sortent d'installations détenues ou contrôlées par l'organisation : combustion de gaz dans une chaudière, carburant de la flotte de véhicules, fuites de fluides frigorigènes, procédés industriels. Le scope 2 couvre les émissions indirectes liées à l'énergie achetée et consommée : électricité, vapeur, froid, chaleur issue d'un réseau urbain. Le scope 3 rassemble toutes les autres émissions indirectes, en amont comme en aval.
La version 5 de la méthode réglementaire française organise ces émissions en six catégories et vingt-trois postes, depuis les achats de biens et de services jusqu'à la fin de vie des produits vendus, en passant par les déplacements domicile-travail, le transport de marchandises, les immobilisations, les déchets et l'usage des produits. Ce niveau de détail n'est pas une coquetterie : il conditionne la comparabilité d'un bilan à l'autre et la possibilité d'un suivi dans le temps. Chaque catégorie distingue les émissions produites par l'organisation elle-même de celles induites par ses partenaires, ainsi que celles résultant de l'utilisation des produits vendus.
La leçon est toujours la même quand on ouvre les chiffres : dans la banque, l'assurance, le conseil, le commerce ou le numérique, le scope 3 pèse l'essentiel du total, souvent bien au-delà des neuf dixièmes. Une entreprise de services qui limiterait son périmètre aux scopes 1 et 2 mesurerait une fraction marginale de son impact environnemental tout en affichant un résultat flatteur. C'est avant tout pour fermer cette porte que le BEGES réglementaire intègre désormais les émissions indirectes significatives.
Comment réaliser un bilan carbone, étape par étape
La réalisation d'un bilan suit une séquence stable, quelle que soit la taille de l'organisation. La première étape consiste à définir le périmètre organisationnel, c'est-à-dire la liste des entités juridiques et des sites inclus, et le périmètre opérationnel, c'est-à-dire les postes retenus. Vient ensuite le choix de l'année de référence, qui servira de base à toutes les comparaisons ultérieures. Un changement de périmètre en cours de route oblige à recalculer cette référence, sous peine de rendre le suivi inexploitable.
La deuxième étape est la collecte des données d'activité. C'est de loin la plus longue : elle mobilise la comptabilité, les achats, les ressources humaines, la gestion du parc immobilier et les responsables de site. La troisième étape applique les facteurs d'émission aux données collectées. La quatrième analyse les résultats pour identifier les postes principaux. La cinquième construit le plan d'action et le calendrier de réduction. La sixième publie le bilan et organise le suivi, année après année.
Collecter les données sans y passer un an
La qualité d'un bilan tient à celle de ses données. Trois sources se combinent en pratique : les données physiques, les plus fiables, comme des kilowattheures relevés sur une facture ou des kilomètres parcourus ; les données monétaires, utilisées pour les achats de biens et de services quand le détail physique n'existe pas ; et les ratios sectoriels, employés en dernier recours. Une entreprise qui démarre a intérêt à accepter des approximations sur les postes secondaires pour concentrer l'effort sur ceux qui pèsent, quitte à affiner l'année suivante.
Le piège classique est le contraire : chercher la précision partout, épuiser les équipes sur des postes marginaux et rendre un rapport huit mois plus tard, quand les arbitrages budgétaires sont passés. Un bilan utile est un bilan disponible au moment où l'organisation décide de ses investissements.
Appliquer les bons facteurs d'émission
Un facteur d'émission convertit une donnée d'activité en équivalent CO2. La Base Empreinte de l'ADEME, qui a succédé à la Base Carbone, met à disposition plusieurs milliers de facteurs documentés, avec leur incertitude et leur source. Ces valeurs évoluent : le facteur de l'électricité en France, particulièrement bas grâce au mix nucléaire et renouvelable, a été révisé à plusieurs reprises. Comparer deux années en changeant de facteur au passage produit une baisse purement comptable, sans aucune réduction réelle. Pour que la comparaison reste honnête, deux voies seulement : on recalcule l'historique avec les facteurs de la nouvelle publication, ou on documente l'écart.
Quels outils pour calculer l'empreinte carbone
Le marché des outils s'est structuré autour de trois familles. Le tableur adossé à la Base Empreinte reste le point d'entrée le moins coûteux et convient aux organisations mono-site aux flux simples. Les plateformes spécialisées automatisent la collecte en se connectant à la comptabilité, aux notes de frais et aux systèmes d'achat ; elles font gagner un temps considérable dès que le scope 3 devient sérieux. Les calculateurs sectoriels, enfin, proposent des référentiels adaptés à un métier précis, ce qui améliore nettement la pertinence des ratios.
L'ADEME et Bpifrance mettent à disposition des ressources et des calculateurs, dont un outil gratuit d'estimation destiné aux petites structures qui veulent une première évaluation avant de s'engager. Le dispositif Diag Décarbon'Action, construit conjointement par ces deux organismes, finance une partie de l'accompagnement d'une PME ou d'une ETI de moins de 500 salariés par un consultant formé, avec à la clé un bilan complet et un plan d'action. Il s'inscrit dans une offre plus large de transformation climat et ESG destinée à aider les entreprises à passer du diagnostic à la mise en œuvre.
Dans la pratique, le choix se joue sur trois critères : la méthodologie retenue et sa version, la traçabilité du calcul et la capacité du prestataire à documenter ses sources. Un exemple simple permet d'arbitrer : si les achats de biens et de services représentent la catégorie dominante, un outil en mode SaaS connecté au système comptable fait gagner davantage qu'un standard sectoriel générique. Si le champ reste limité à un espace de bureaux et à une flotte, le tableur de référence suffit largement, et la prestation d'accompagnement se concentre alors sur l'interprétation des résultats.
Aucun outil ne remplace l'arbitrage humain sur le périmètre. Le choix des postes retenus, la qualité des données acceptées et le traitement des cas limites, comme le télétravail ou les actifs loués, restent des décisions d'entreprise. Un logiciel les rend traçables, il ne les prend pas.
Les erreurs qui faussent une mesure
Cinq écueils reviennent avec une régularité frappante. Le premier est le périmètre tronqué : exclure une filiale, une activité ou un poste jugé compliqué, puis communiquer sur un total qui n'a plus de sens. Le deuxième est la double comptabilisation, fréquente entre le scope 2 et le poste énergie du scope 3, ou entre les déplacements professionnels et la flotte de véhicules.
Le troisième est la confusion entre réduction réelle et effet de structure : une baisse de chiffre d'affaires, la cession d'une activité ou un hiver doux font baisser les émissions sans qu'aucune action n'ait été menée. Publier cette baisse comme un succès expose à un retour de bâton dès l'année suivante. Le quatrième est l'absence de suivi : un bilan isolé ne dit rien d'une trajectoire. Le cinquième est la neutralité annoncée sur la foi d'achats de crédits, sans réduction des émissions propres.
Ces écueils tiennent moins à la technique qu'à l'absence de définition écrite des règles retenues. Un guide interne de quelques pages, qui fixe la définition du périmètre, les conventions d'utilisation des facteurs et le traitement des cas limites, suffit généralement à rendre l'exercice reproductible d'une année sur l'autre. C'est aussi le moyen le plus efficace de transmettre le sujet quand la personne qui a piloté le premier bilan change de poste.
Sur ce dernier point, la position des autorités et des référentiels s'est durcie : la compensation carbone par financement de projets ne peut intervenir qu'en complément d'une trajectoire de réduction documentée, jamais à sa place. La contribution à des projets externes reste utile ; elle ne s'inscrit simplement pas dans la même colonne que les émissions évitées à l'échelle de l'entreprise.
Du diagnostic au plan d'action : réduire les émissions
Une fois les postes principaux identifiés, la construction du plan obéit à une logique d'efficacité. On classe les actions selon leur potentiel de réduction et leur difficulté de mise en place, on fixe un objectif daté par poste, on nomme un responsable et on inscrit la dépense au budget. Un plan sans porteur ni ligne budgétaire reste une intention.
Les leviers se ressemblent d'un secteur à l'autre, avec des poids différents. Sur l'énergie des bâtiments, la rénovation de l'enveloppe, le pilotage des consommations, le remplacement des équipements de chauffage par une pompe à chaleur ou le raccordement à un réseau de chaleur produisent des gains mesurables. Sur la mobilité, la substitution du transport aérien par le ferroviaire et l'électrification progressive des véhicules pèsent vite. Sur les achats, la sélection des fournisseurs et l'allongement de la durée d'usage des équipements, notamment pour le matériel numérique, valent souvent mieux qu'un changement de technologie.
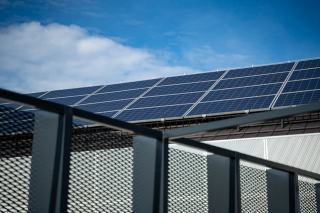
La production d'électricité sur site change aussi l'équation, en particulier pour les activités industrielles et logistiques : l'installation de panneaux solaires sur les toitures d'entreprise réduit le scope 2 tout en stabilisant une part du coût de l'énergie. Enfin, la gestion des déchets et l'écoconception des produits agissent sur des postes que beaucoup d'organisations découvrent en ouvrant leur premier bilan.
Financer la décarbonation après le bilan
C'est l'étape où beaucoup de démarches s'arrêtent, faute d'avoir anticipé le sujet. Un plan de transition sérieux engage des investissements, et le bilan carbone est justement le document qui permet de les justifier auprès d'un financeur. Les émissions évitées, rapportées à l'investissement consenti, donnent un indicateur que les banques et les fonds savent désormais lire.
Plusieurs mécanismes se combinent. Les certificats d'économie d'énergie financent une partie des travaux d'efficacité énergétique, en particulier sur l'isolation, le chauffage et l'éclairage. Les aides de l'ADEME soutiennent les études, les diagnostics et certains investissements de décarbonation industrielle. Les dispositifs publics de soutien à la chaleur renouvelable interviennent sur les installations de biomasse, de géothermie ou de solaire thermique. Enfin, le crédit vert destiné aux projets écologiques permet d'étaler la dépense sur la durée de vie de l'équipement, avec des conditions souvent indexées sur l'atteinte des objectifs environnementaux annoncés.
La stratégie de financement se construit donc en même temps que le plan : on établit quelles actions relèvent d'une aide publique, lesquelles se financent sur fonds propres et lesquelles justifient un emprunt long. Un engagement de réduction assorti d'un label reconnu renforce le dossier, parce qu'il rend l'objectif vérifiable par un tiers.
Une solution complémentaire consiste à faire porter l'investissement par un tiers, qui installe et exploite l'équipement et se rémunère sur les économies générées. Ce montage évite d'immobiliser des ressources financières et convient bien aux entreprises dont la priorité budgétaire est ailleurs. Dans tous les cas, présenter un bilan carbone documenté, un plan de transition chiffré et un calendrier de réduction change la nature de la conversation avec un financeur : on ne demande plus un prêt pour une dépense, on finance une trajectoire.
Ce que la mesure change pour la valeur de l'entreprise
Les avantages d'un bilan carbone dépassent largement la conformité. Le premier est économique : identifier les postes de consommation d'énergie et de matières revient à identifier des gisements de coûts évitables, dans un contexte où les prix de l'énergie restent volatils. Le deuxième est commercial : un nombre croissant d'appels d'offres, publics comme privés, intègrent des critères environnementaux et réclament un bilan récent.
Le troisième touche à l'accès au financement et à l'impact de la contrainte climatique sur les conditions de crédit. Les investisseurs intègrent les données climatiques dans leur analyse de risque, et une entreprise incapable de documenter ses émissions devient difficile à évaluer. Le quatrième concerne l'image de marque, la réputation et l'attractivité : les candidats interrogent les entreprises sur leur démarche RSE et sur leurs engagements sociaux, et une politique environnementale étayée par des chiffres pèse plus qu'une déclaration d'intention. Une réputation construite sur des données publiées résiste mieux aux mises en cause qu'une communication sans mesure derrière elle.
Le cinquième, plus discret, est la robustesse. Cartographier ses émissions oblige à cartographier ses dépendances : à un fournisseur, à une énergie, à un mode de transport, à un procédé. Cette connaissance sert autant à anticiper une réglementation qu'à absorber un choc d'approvisionnement. Les entreprises qui ont commencé tôt ne décrivent pas d'abord un gain d'image, mais une meilleure compréhension de leur propre chaîne de valeur.
Bilan carbone, BEGES, empreinte carbone : que recouvrent ces termes
Les quatre démarches ci-dessous partagent la même unité de compte mais ne répondent pas aux mêmes questions. Les confondre conduit à comparer des résultats qui ne sont pas comparables.
| Démarche | Ce qu'elle mesure | Cadre | Caractère |
|---|---|---|---|
| Bilan Carbone | Les trois scopes d'une organisation, avec plan d'action | Méthode ADEME portée par l'ABC | Volontaire |
| BEGES | Scopes 1 et 2, plus les émissions indirectes significatives | Code de l'environnement, article L229-25 | Obligatoire au-delà des seuils |
| Empreinte carbone | Le résultat chiffré, pour une entité, un produit ou un habitant | Notion générique, plusieurs méthodes | Indicateur |
| Analyse de cycle de vie | Un produit ou un service, de l'extraction à la fin de vie, sur plusieurs impacts | Normes ISO 14040 et 14044 | Volontaire, hors sujets réglementés |
Une même entreprise peut mener les quatre sans contradiction : le BEGES pour la réglementation, le bilan carbone pour piloter, l'analyse de cycle de vie pour écoconcevoir un produit et l'empreinte comme indicateur de communication, à condition d'en préciser le périmètre à chaque publication.
Quels sont les enjeux réels derrière l'exercice
Le bilan carbone d'entreprise s'inscrit dans une architecture internationale qui a commencé avec le protocole de Kyoto et s'est précisée avec l'Accord de Paris, décliné en France par la stratégie nationale bas carbone. Cette stratégie fixe des budgets d'émissions par secteur et détermine, en cascade, la réglementation appliquée aux organisations. Comprendre ce cadre évite de vivre chaque nouvelle obligation comme une surprise administrative.
Deux approches cohabitent ensuite pour fixer une cible. La première consiste à suivre la trajectoire sectorielle de la SNBC. La seconde passe par l'initiative Science Based Targets, ou SBTi, qui valide des objectifs alignés sur une limite de réchauffement donnée et impose de réduire avant de compenser ; les grands donneurs d'ordre interrogés annuellement par le questionnaire Climate Change du CDP s'y réfèrent couramment. Dans les deux cas, la stratégie se traduit par un volume d'émissions à retirer chaque année, et non par une intention thématique.
L'enjeu immédiat est pourtant plus concret. Les activités les plus exposées au changement climatique et à la hausse des prix des ressources sont aussi celles qui tardent à mesurer. Une entreprise qui connaît ses postes d'émissions connaît ses points de fragilité, peut définir un objectif crédible et, surtout, peut agir avant d'y être contrainte. Celle qui attend la contrainte découvre le sujet au moment où elle doit répondre à un questionnaire client, avec des données introuvables et un délai de quelques semaines.
La question n'est donc plus de savoir si l'entreprise est concernée, mais à quel horizon et avec quel degré de préparation. Pour une organisation encore éloignée des seuils réglementaires, une première mesure simplifiée, même imparfaite, vaut mieux qu'un bilan parfait repoussé de deux années.
Questions fréquentes sur le bilan carbone en entreprise
Combien de temps faut-il pour réaliser un bilan carbone ?
Pour une PME mono-site, comptez quelques semaines, la collecte des données d'activité occupant l'essentiel du calendrier. Pour un groupe multi-sites intégrant un scope 3 détaillé, la réalisation s'étale sur plusieurs mois. Les organisations qui répètent l'exercice chaque année réduisent fortement ce délai, les circuits de collecte étant déjà en place.
Une PME non soumise à l'obligation a-t-elle intérêt à le faire ?
Oui, pour deux raisons indépendantes de la réglementation. Les donneurs d'ordre soumis à la CSRD interrogent leurs fournisseurs sur leurs émissions, et la réponse conditionne le référencement. Par ailleurs, l'analyse fait apparaître des consommations d'énergie et de matières dont la réduction produit un gain économique direct.
Le bilan carbone est-il vérifié par un tiers ?
Le BEGES réglementaire ne fait pas l'objet d'une vérification obligatoire, mais sa publication sur la plateforme de l'ADEME le rend public. En revanche, les informations climatiques publiées dans le cadre du reporting de durabilité européen sont soumises à une vérification externe.
Faut-il refaire le bilan chaque année ?
La réglementation impose une publication tous les quatre ans pour les entreprises privées et tous les trois ans pour les personnes morales de droit public. Un suivi annuel reste néanmoins recommandé dès qu'un plan de transition est engagé : sans mesure intermédiaire, rien ne permet de savoir si la trajectoire est tenue.
Quelle différence entre neutralité carbone et réduction des émissions ?
La réduction porte sur les émissions propres de l'entreprise et se mesure d'une année sur l'autre à périmètre constant. La neutralité suppose en plus que les émissions résiduelles soient compensées par des absorptions. À l'échelle d'une entreprise, seule la réduction est directement pilotable ; la contribution à des projets externes vient en complément et ne s'y substitue pas.