Pour financer des travaux de rénovation énergétique ou la production d'énergie renouvelable (panneaux solaires, pompe à chaleur, isolation thermique), trois prêts coexistent : l'éco-prêt à taux zéro de l'État, le crédit vert des banques et le prêt avance rénovation. Choisir le bon crédit dépend du logement, des travaux et de la capacité de remboursement de l'emprunteur.
Éco-PTZ : sans intérêts, sans condition de ressources
- Éco-PTZ
- Prêt sans intérêts, sans condition de ressources, réservé à la résidence principale et aux travaux réalisés par un professionnel RGE.
- Crédit vert bancaire
- Produit commercial à taux bonifié, plus souple sur la nature des travaux et le logement.
- Prêt avance rénovation
- Crédit remboursé à la vente du bien ou lors de la succession, pensé pour les propriétaires aux revenus modestes.
Quels sont les prêts pour l'énergie renouvelable ?
Le marché du financement des travaux verts repose sur trois produits principaux, que l'on confond souvent parce que les banques les distribuent au même guichet. Le premier est l'éco-prêt à taux zéro, dispositif de l'État : l'emprunteur ne paie aucun intérêt, la banque étant compensée par un crédit d'impôt. Le deuxième est le crédit vert, parfois appelé prêt vert, prêt éco-travaux ou prêt énergie renouvelable selon l'établissement : c'est une offre commerciale, avec un taux fixé par la banque, mais généralement plus bas qu'un crédit à la consommation classique. Le troisième est le prêt avance rénovation, un prêt hypothécaire dont le capital n'est remboursé qu'au moment de la vente ou de la transmission du logement.
À ces trois familles s'ajoutent des solutions plus générales : le crédit affecté aux travaux, proposé par les organismes spécialisés, et le prêt personnel non affecté. Ils ne sont pas réservés à la transition énergétique, mais servent souvent à compléter un plan de financement. Pour savoir si un crédit affecté ou un prêt de sa propre banque convient mieux, il faut comparer le coût total, l'assurance emprunteur et la protection offerte si les travaux ne sont pas réalisés.
Le crédit adapté relève de quatre données : la nature des travaux, le statut du logement (résidence principale ou secondaire), la capacité de remboursement du ménage et le montant à financer. Un propriétaire qui installe une pompe à chaleur dans sa résidence principale commencera presque toujours par l'éco-PTZ ; un particulier qui équipe une résidence secondaire de panneaux solaires se tournera vers un crédit vert ou un prêt travaux.
Comment bénéficier de l'éco-prêt à taux zéro ?
L'éco-PTZ s'obtient auprès d'une banque ayant signé une convention avec l'État. La demande se fait avant le début du chantier, sur la base des devis des entreprises retenues. Le prêt n'est pas un droit : la banque étudie le dossier comme pour tout crédit et peut le refuser si elle estime la capacité de remboursement insuffisante.
Les conditions d'accès
- Le logement est la résidence principale de l'occupant, ou le sera dans un délai fixé après les travaux (les propriétaires bailleurs sont admis si le bien est loué en résidence principale).
- Il a été achevé depuis plus de deux ans à la date de début des travaux.
- Les travaux sont réalisés par une entreprise titulaire du label RGE (reconnu garant de l'environnement).
- Aucune condition de ressources n'est exigée : l'éco-PTZ est ouvert à tous les ménages.
Montant, durée et démarche
Le montant dépend de l'action financée et du nombre de travaux engagés : il est plafonné à 50 000 euros pour une rénovation globale qui améliore fortement la performance énergétique, avec des plafonds plus bas pour une action seule, selon le barème de la fiche officielle de service-public.fr. La durée de remboursement peut aller jusqu'à 20 ans. Le dossier comprend le formulaire type rempli avec l'entreprise, les devis détaillés et les justificatifs habituels d'un crédit. Une fois les travaux terminés, l'emprunteur transmet les factures à la banque dans le délai prévu par l'offre.
L'éco-PTZ se cumule avec MaPrimeRénov' : dans ce cas, une version complémentaire permet de financer le reste à charge après la prime. La démarche est détaillée dans notre guide sur le financement du reste à charge par l'éco-PTZ, qui explique aussi l'ordre des demandes.
Quels travaux sont éligibles au prêt ?
La liste des travaux éligibles diffère selon le produit, et c'est souvent elle qui décide du choix. Pour l'éco-PTZ, la liste est réglementaire et vise l'amélioration de la performance énergétique du logement. Pour un crédit vert bancaire, chaque établissement fixe son propre cadre, souvent plus large : il peut couvrir la mobilité électrique ou des équipements que le dispositif public ignore.
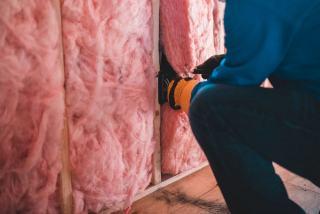
- Isolation thermique : toiture et combles, murs par l'intérieur ou par l'extérieur, planchers bas.
- Menuiseries : remplacement des fenêtres et portes-fenêtres à simple vitrage.
- Chauffage et production d'eau chaude : pompe à chaleur, chaudière biomasse, chauffe-eau thermodynamique, système solaire combiné pour l'eau chaude sanitaire.
- Énergie solaire : installation de panneaux solaires thermiques ; le photovoltaïque est surtout financé par les crédits verts bancaires.
- Assainissement non collectif : la mise aux normes d'une installation d'assainissement ne consommant pas d'énergie entre aussi dans l'éco-PTZ.
- Rénovation globale : un bouquet de travaux qui fait progresser le logement d'au moins deux classes au DPE.
Pour la pompe à chaleur, les aides et le crédit se combinent de façon spécifique : notre page consacrée au financement d'une pompe à chaleur détaille les montages possibles. Attention aux changements récents : depuis le 1er septembre 2026, MaPrimeRénov' par geste ne finance plus l'isolation, les fenêtres ni le chauffage au bois réalisés seuls. Le prêt, lui, reste mobilisable sur ces postes.
Crédit vert bancaire : fonctionnement et offres
Le crédit vert est un produit bancaire comme un autre, avec une différence : son taux est bonifié en contrepartie d'un projet à impact environnemental positif. Les banques mutualistes (Crédit Agricole, Banque Populaire, Crédit Mutuel, Caisse d'Épargne) sont les plus présentes sur ce segment, et des organismes de crédit en ligne proposent aussi des prêts travaux verts. Le taux, la durée et le montant maximal varient d'une offre à l'autre ; il n'existe pas de barème commun.
Dans la pratique, la banque demande un devis ou une facture pro forma pour vérifier la nature des travaux. Certaines exigent un artisan RGE, d'autres non. Le crédit peut financer un équipement acheté par le particulier, comme une batterie de stockage solaire ou une borne de recharge. L'acceptation dépend du taux d'endettement, de la stabilité des revenus et de l'historique bancaire de l'emprunteur, exactement comme pour un crédit classique.
Ce qu'il faut vérifier dans l'offre
- Le taux annuel effectif global, qui intègre les frais de dossier et l'assurance.
- La durée : un prêt plus long réduit la mensualité mais augmente le coût total.
- Les frais de remboursement anticipé, utiles si une prime arrive après le chantier.
- Le déblocage des fonds : en une fois ou sur présentation des factures.
Comparer les trois prêts en un coup d'œil
| Critère | Éco-PTZ | Crédit vert | Prêt avance rénovation |
|---|---|---|---|
| Intérêts | Aucun, taux zéro | Taux bonifié fixé par la banque | Intérêts payés à terme ou au fil de l'eau |
| Logement | Résidence principale de plus de 2 ans | Selon la banque | Logement du propriétaire |
| Ressources | Sans condition | Capacité de remboursement | Pensé pour les revenus modestes |
| Artisan RGE | Obligatoire | Souvent demandé | Obligatoire |
| Remboursement | Mensuel, jusqu'à 20 ans | Mensuel | Capital à la vente ou à la succession |
Où demander un prêt énergie renouvelable ?
La recherche commence en général par sa propre banque. Chez Crédit Agricole, chaque caisse régionale fixe ses conditions, si bien qu'un prêt vert agricole ou un prêt travaux ne se présente pas de la même façon d'une région à l'autre ; les caisses régionales réservent parfois un taux plus doux à leurs sociétaires. La Caisse d'Épargne, via ses caisses régionales, propose aussi un prêt énergie renouvelable et un éco-PTZ ; les banques populaires régionales font de même. Le client peut prendre rendez-vous en agence, par téléphone ou dans son espace client en ligne, où un formulaire de demande et un simulateur sont souvent disponibles.
Une société de crédit spécialisée ou une plateforme en ligne peut répondre plus vite, avec un contrat signé à distance, mais sans accès à l'éco-PTZ, réservé aux établissements conventionnés par le ministère de l'Économie. Un courtier en crédit immobilier compare plusieurs prêteurs pour le compte du ménage ; il est utile quand les travaux s'intègrent à un achat immobilier ou à un rachat de crédit, qui regroupe les prêts existants et y ajoute une enveloppe pour la rénovation. En copropriété, le syndicat peut souscrire un éco-PTZ collectif, et le tiers-financement permet à une société de tiers-financement d'avancer le coût des travaux. Comparer au moins trois offres de prêteurs différents reste la meilleure façon d'obtenir un bon point de départ dans la négociation.
Les ménages en difficulté peuvent aussi se tourner vers l'Anah et les programmes Habiter mieux, ou vers une caisse d'allocations familiales qui accorde des prêts à l'amélioration de l'habitat sous condition de ressources. L'épargne disponible sur un livret de développement durable et solidaire (LDDS), dont les fonds servent justement à financer la transition écologique, peut enfin réduire le montant à emprunter.
Le prêt avance rénovation, pour les propriétaires âgés ou modestes
Le prêt avance rénovation répond à une situation précise : un propriétaire dispose d'un bien de valeur mais de faibles revenus, et ne peut pas supporter une mensualité. Le capital est garanti par une hypothèque sur le logement et n'est remboursé qu'à la vente ou lors de la succession. Selon l'offre, les intérêts sont payés chaque mois ou capitalisés jusqu'au terme. Ce produit est distribué par un nombre limité de banques et bénéficie d'une garantie publique partielle pour les ménages modestes. Tous les détails figurent sur notre page consacrée au prêt avance rénovation.
Il convient aux retraités qui veulent isoler leur maison ou changer de système de chauffage sans alourdir leur budget, mais il réduit la part transmise aux héritiers. Un conseiller France Rénov' peut aider à évaluer si ce montage est pertinent au regard des aides disponibles.
Comment simuler un crédit pour rénovation énergétique ?
Un simulateur en ligne donne une première estimation de la mensualité à partir de trois données : le montant emprunté, la durée et le taux. La plupart des banques en proposent un sur leur site, et la simulation n'engage à rien. Pour qu'elle soit utile, il faut partir du coût réel du projet et en retirer les aides attendues, pas l'inverse.
- Chiffrer les travaux : obtenir deux ou trois devis d'entreprises RGE, sur la même base technique.
- Déduire les aides : MaPrimeRénov', prime CEE, aides locales ; notre panorama des aides à la rénovation énergétique aide à les recenser.
- Calculer le reste à charge : c'est lui qui détermine le montant du prêt.
- Comparer les offres : éco-PTZ d'abord, crédit vert ensuite pour la part non couverte.
- Estimer les économies : la baisse de la facture d'énergie attendue après les travaux permet de juger si la mensualité reste supportable.
Attention à l'avance de trésorerie : les primes arrivent souvent après la fin du chantier, alors que l'artisan demande un acompte au démarrage. Certaines banques proposent un prêt relais court pour faire le lien.
Quels sont les avantages du prêt vert ?
Le premier avantage est le coût : un taux bonifié, voire nul avec l'éco-PTZ, réduit le prix total du financement. Le deuxième est la cohérence : des travaux qui abaissent la consommation d'énergie génèrent des économies qui compensent en partie la mensualité. Le troisième tient à la valeur du bien : un logement mieux classé au DPE se loue et se vend plus facilement, surtout depuis le calendrier d'interdiction de location des passoires thermiques.
Il existe aussi des limites. L'éco-PTZ impose un cadre strict (résidence principale, artisan RGE, liste de travaux) et un délai d'instruction qui peut retarder le chantier. Le crédit vert reste un crédit : il s'ajoute à l'endettement du ménage et se refuse en cas de capacité insuffisante. Enfin, les aides publiques évoluent souvent ; un plan de financement construit sur une aide supprimée entre le devis et la demande laisse un trou à combler.
Financer des travaux d'économie d'énergie : l'ordre des démarches
Pour financer des travaux d'économie d'énergie sans mauvaise surprise, l'ordre compte autant que le choix du produit. Il faut d'abord réaliser un diagnostic, puis déposer les demandes d'aides, et seulement ensuite signer les devis et l'offre de prêt.
- Diagnostic : un audit énergétique ou un accompagnement Mon Accompagnateur Rénov' identifie les travaux prioritaires.
- Aides : la demande de MaPrimeRénov' et l'inscription à une prime CEE se font avant la signature du devis.
- Prêt : l'offre de crédit est demandée avec les devis ; un délai de réflexion légal s'applique avant l'acceptation.
- Chantier : les fonds sont débloqués sur factures, et les justificatifs sont transmis à la banque et à l'Anah.
Les entreprises et professions libérales disposent d'autres outils (prêts Bpifrance, crédit-bail pour les équipements solaires) : le cadre décrit ici concerne les particuliers.
Quelles sont les conditions du prêt rénovation énergétique ?
Quel que soit le produit, la banque examine d'abord la situation personnelle de l'emprunteur : revenus, charges, taux d'endettement, reste à vivre. Pour un prêt lié au logement, elle vérifie aussi que le demandeur est propriétaire (occupant ou bailleur) ou, pour certains crédits verts, locataire autorisé à réaliser les travaux. L'assurance emprunteur est souvent exigée au-delà d'un certain montant.
Côté travaux, la condition centrale est la preuve de leur nature : devis détaillé, mention du label RGE, caractéristiques techniques des équipements (performance de l'isolant, coefficient de la pompe à chaleur). Sans ces informations, la banque ne peut pas qualifier le projet de vert et appliquera, au mieux, les conditions d'un prêt travaux ordinaire. Garder une copie de chaque pièce du dossier facilite aussi le contrôle a posteriori de l'éco-PTZ.
Pour la sécurité du projet, mieux vaut s'engager avec une entreprise dont on a vérifié le label RGE sur l'annuaire officiel, et utilisant des équipements certifiés : un professionnel qui propose un crédit à domicile en même temps que le devis doit inciter à la prudence. Chaque jour de réflexion compte ; le Code de la consommation accorde un délai de rétractation de 14 jours après la signature d'une offre de crédit. Une étude thermique préalable, réalisée par un bureau d'études ou dans le cadre d'un audit, sert d'information de référence pour bénéficier des meilleures conditions, puisque le montant de l'éco-PTZ est fonction du gain de performance énergétique. Une fois la décision prise, il reste à s'engager sur un calendrier réaliste, en fonction des délais des artisans. Chaque article de l'offre de prêt mérite d'être lu avant signature.