La TVA réduite à 5,5 % est le taux appliqué aux travaux de rénovation énergétique dans un logement achevé depuis plus de deux ans. Elle porte sur la main-d'œuvre et sur les équipements posés par l'entreprise, contre 20 % au taux normal de TVA. Sur des travaux de 15 000 euros hors taxes, l'écart représente 2 175 euros.
Le résumé
- Trois taux coexistent sur des travaux : 5,5 % pour la rénovation énergétique, 10 % pour l'amélioration et l'entretien courants, 20 % pour tout le reste.
- Deux critères commandent le taux réduit : des locaux affectés à l'habitation, et une construction achevée depuis plus de deux ans, que l'on soit propriétaire ou locataire.
- Sont éligibles l'isolation, le chauffage renouvelable, la ventilation et les panneaux solaires ; les matériaux achetés par le client restent à 20 %.
- L'attestation sur formulaire a laissé place à une mention que le client porte lui-même sur le devis ou la facture.
Ce que la TVA réduite change sur une facture de travaux
La TVA n'est pas un détail de facturation : c'est la première aide aux travaux de rénovation énergétique, celle qui s'applique sans dossier, sans condition de ressources et sans avance de trésorerie. Cette réduction de taux porte directement sur le montant des travaux que l'entreprise inscrit sur son devis, avant même que les autres dispositifs n'interviennent.
Prenons des travaux d'isolation des combles et le remplacement d'un système de chauffage, facturés ensemble 15 000 euros hors taxes. Avec une TVA à 20 %, le client règle 18 000 euros. Avec la TVA réduite à 5,5 %, il règle 15 825 euros. L'écart de 2 175 euros dépasse souvent le montant d'une prime par geste, et ces travaux ne demandent aucune démarche administrative pour l'obtenir.
Cette mécanique explique pourquoi le choix du taux se joue au moment du devis, pas au moment du paiement. Une entreprise qui facture 20 % par prudence sur des travaux éligibles fait perdre au client une somme qu'aucune aide ne rattrapera ensuite. C'est le premier poste à vérifier quand on compare deux propositions, avant même de comparer le prix des travaux.
Les trois taux applicables dans un logement
La taxe sur la valeur ajoutée ne connaît pas un taux réduit unique pour les travaux immobiliers, mais deux, auxquels s'ajoute le taux normal. La nature des travaux commande le taux, et une même série de travaux peut parfaitement en comporter plusieurs.
| Taux | Ce qu'il concerne | Exemples |
|---|---|---|
| 5,5 % | Rénovation énergétique et prestations induites | Calorifugeage, pompe à chaleur, ventilation double flux |
| 10 % | Amélioration, transformation, aménagement, entretien | Pose d'un portail, évacuation des eaux pluviales |
| 20 % | Taux normal, hors habitation ou hors champ du taux réduit | Bureaux, surélévation, espaces verts |
Cette répartition vient de l'article 278-0 bis A du code général des impôts pour la rénovation énergétique, et de l'article 279-0 bis pour l'amélioration ordinaire. Les deux régimes se ressemblent sur les conditions de local ; ils divergent sur la liste des prestations admises, qui est beaucoup plus précise pour le taux de 5,5 %.
Les critères qui commandent la TVA réduite
Deux critères de local valent pour les deux taux réduits, et ils sont vérifiés avant tout examen de la nature des travaux. Ils se lisent sur le bâti, jamais sur la personne qui paie.
Une construction terminée depuis plus de deux ans
Le local doit avoir été terminé depuis plus de deux ans au début des travaux. Le décompte part de la fin de la construction, pas de la date d'acquisition : un logement acheté l'an dernier dans un immeuble des années soixante-dix remplit la condition sans difficulté. À l'inverse, une maison livrée il y a dix-huit mois reste au taux normal, quelle que soit la performance thermique recherchée par les travaux.
Des locaux affectés à l'habitation
Le local doit être affecté à un usage d'habitation, ou destiné à l'être à l'issue du chantier. La résidence secondaire est admise au même titre que la résidence principale. Entrent aussi dans le champ la maison individuelle, l'appartement en immeuble collectif, les habitations légères, les péniches aménagées et amarrées à un point fixe dès lors qu'elles sont imposées à la taxe d'habitation, ainsi que les dépendances usuelles : cave, grenier, garage, loggia, terrasse, cour d'immeuble.
Propriétaire, locataire ou occupant à titre gratuit
La qualité de l'occupant n'entre pas en ligne de compte. Un propriétaire bailleur, un locataire qui fait réaliser des travaux à sa charge et un occupant à titre gratuit bénéficient du même taux. Le syndicat de copropriétaires peut en profiter également pour les parties communes, dès lors que l'immeuble est affecté à l'habitation.
En copropriété, la mention est portée par le syndic, qui agit au nom du syndicat pour les travaux votés en assemblée. Un copropriétaire n'a donc rien à signer pour la réfection d'une toiture ou d'une chaufferie collective : c'est le professionnel chargé de la gestion qui engage la déclaration. Les logements locatifs sociaux relèvent par ailleurs de règles propres, qui ouvrent elles aussi droit à un taux réduit sur certaines opérations de réhabilitation. Dans un appartement loué, c'est celui qui commande et paie les travaux qui porte la mention, bailleur ou locataire selon le cas.
- Quelles conditions pour la TVA à 5,5 % ?
- Le logement doit être achevé depuis plus de deux ans et affecté à un usage d'habitation, principale ou secondaire. Les prestations doivent figurer dans la liste de l'annexe IV du code général des impôts et respecter les prescriptions techniques qu'elle fixe. Le matériel doit être fourni et facturé par l'entreprise qui réalise la pose.
Quels travaux bénéficient du taux de 5,5 %
La liste est fermée, et elle ne concerne que des prestations nommement designees. Elle figure aux articles 30-0 D à 30-0 D nonies de l'annexe IV du code général des impôts, et chaque ligne s'accompagne de prescriptions techniques que le matériel doit respecter. Des travaux qui améliorent le confort sans figurer dans cette liste relèvent du taux de 10 %, même si le devis les présente comme une rénovation énergétique.
L'isolation des parois
Peuvent bénéficier de la TVA réduite les travaux portant sur les parois opaques, murs isolés par l'intérieur ou en façade, planchers bas et toitures, sur les parois vitrées, c'est-à-dire les fenêtres et les portes-fenêtres, et sur les portes d'entrée donnant sur l'extérieur. Les volets isolants et les protections solaires mobiles, qui limitent eux aussi les pertes thermiques, suivent le même régime. Le financement de ces postes est détaillé sur notre page consacrée aux aides et crédits pour isoler une maison.
Le chauffage et l'eau chaude sanitaire
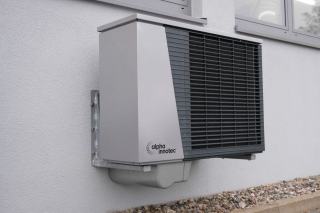
Les appareils de production de chaleur et d'eau chaude sanitaire fonctionnant à partir d'une énergie renouvelable peuvent bénéficier de la TVA à 5,5 %. Les pompes à chaleur air-air y figurent, à condition de respecter des critères de performance environnementale et de durabilité ; le financement d'une pompe à chaleur combine d'ailleurs ce taux avec les autres dispositifs. Le calorifugeage des réseaux de distribution est admis, de même que l'entretien et la réparation des chaudières à très haute performance.
La ventilation et la régulation
Trois familles de ventilation mécanique contrôlée sont visées : le double flux, le simple flux hygroréglable et l'hybride hygroréglable. S'y ajoutent les appareils de régulation qui permettent le réglage manuel ou automatique et la programmation, ceux qui individualisent les frais dans un bâtiment collectif, et les brasseurs d'air plafonniers fixes.
Les panneaux solaires jusqu'à neuf kilowatts
Depuis le 1er octobre 2025, la livraison et l'installation d'équipements photovoltaïques d'une puissance inférieure ou égale à neuf kilowatts relèvent du taux de 5,5 %. Quatre conditions se cumulent : la prestation porte sur un logement, l'électricité produite est consommée sur le lieu de production, l'installateur dispose d'une qualification correspondant au type d'installation, et le matériel respecte les caractéristiques techniques de l'article 30-0 E de l'annexe IV. C'est un changement notable pour le financement d'une installation solaire résidentielle, qui relevait auparavant d'un régime moins favorable au-delà de trois kilowatts.
Les prestations induites par le chantier
La TVA réduite couvre aussi ce que les travaux principaux rendent nécessaire. Une reprise d'étanchéité de toiture, le remplacement de quelques tuiles sur des points singuliers défaillants dans le cadre de travaux d'isolation, les modifications de plomberie, de réseaux intérieurs, de plâtrerie, de peinture ou de revêtement de sol consécutives à une pose par l'intérieur suivent le régime des travaux principaux. Cette règle évite qu'un même devis porte cinq taux différents pour une seule série de travaux.
Un seul devis, plusieurs taux de TVA
C'est la situation la plus fréquente et la moins bien expliquée : des travaux qui mêlent la rénovation énergétique et l'aménagement ordinaire supportent plusieurs taux sur la même facture. L'entreprise doit alors détailler ligne à ligne, et non appliquer un taux moyen.
Sur des travaux associant le doublage isolant d'un mur, le remplacement d'un radiateur électrique ancien et la réfection d'une terrasse, la TVA se répartit en trois. Les travaux portant sur l'enveloppe suivent le taux de 5,5 %, la réfection de la terrasse relève de 10 % au titre de l'aménagement, et un équipement acheté par le client supporte 20 %. Le montant de la TVA affiché en pied de devis est la somme de ces trois lignes, pas le produit d'un taux unique.
Deux conséquences pratiques. D'abord, un devis global sans détail par nature de travaux ne permet pas de vérifier le calcul, et c'est un motif suffisant pour en demander un autre. Ensuite, regrouper des travaux éligibles et non éligibles dans une même ligne fait perdre le taux réduit sur l'ensemble : mieux vaut deux lignes claires qu'une ligne arrondie.
Ce qui reste à 10 % et ce qui bascule à 20 %
Les exclusions sont la partie du dispositif qui surprend le plus, parce qu'elles visent souvent des prestations que le client croit éligibles.
Les chaudières à combustible fossile depuis mars 2025
Depuis le 1er mars 2025, la fourniture et l'installation d'une chaudière fonctionnant au gaz ou au fioul relèvent de la TVA à 20 % en France métropolitaine, y compris pour les modèles à haute performance. Le changement est important : ces appareils relevaient auparavant d'un taux réduit, et un devis établi sur cette base ancienne est aujourd'hui erroné. L'entretien et la réparation d'une chaudière à très haute performance restent en revanche à 5,5 %.
Les matériaux achetés directement par le client
C'est l'exclusion la plus coûteuse en pratique. Les équipements et matériaux qu'un particulier achète lui-même pour les faire installer par une entreprise supportent une TVA de 20 %. Seule la prestation de pose peut suivre le taux réduit. Acheter soi-même une pompe à chaleur pour économiser sur le matériel revient donc à perdre le bénéfice du taux sur la part la plus lourde du devis.
Les autres travaux exclus
- Les travaux réalisés sur des locaux qui ne sont pas affectés à l'habitation, bureaux ou bâtiments agricoles, ainsi que les travaux de construction neuve.
- La surélévation et la remise à neuf d'un bâtiment achevé depuis moins de cinq ans.
- Les travaux qui augmentent la surface de plancher existante de plus de 10 %.
- L'aménagement et l'entretien des espaces verts.
- La démolition qui n'est pas induite par des travaux éligibles.
- La part correspondant aux équipements ménagers et au mobilier, ainsi qu'aux gros équipements listés par les textes.
- Quels taux de TVA pour la rénovation énergétique ?
- Le taux est de 5,5 % en France métropolitaine pour les prestations listées à l'annexe IV du code général des impôts, et de 2,1 % en Guadeloupe, en Martinique et à La Réunion. Les travaux d'amélioration qui ne relèvent pas de cette liste sont à 10 %. Le taux normal de 20 % s'applique dès qu'une condition de local n'est pas remplie.
- Quels types de travaux sont éligibles ?
- Isolation des parois opaques et vitrées, portes d'entrée sur l'extérieur, volets isolants, protections solaires mobiles, chauffage et eau chaude sanitaire d'origine renouvelable, ventilation mécanique contrôlée, calorifugeage, appareils de régulation, brasseurs d'air plafonniers fixes, et panneaux photovoltaïques jusqu'à neuf kilowatts.
La mention à porter sur le devis ou la facture
Le formulaire d'attestation que le client devait autrefois remplir et joindre au dossier n'existe plus sous cette forme. La nouvelle règle, plus simple, fait passer la justification par une mention portée directement sur le devis ou la facture.
Ce que le client certifie
Le client certifie que les prestations réalisées remplissent les conditions du taux réduit : il indique par exemple que le local où les travaux sont réalisés est affecté à un usage d'habitation et qu'il est achevé depuis plus de deux ans. Cette certification est une déclaration de sa part, pas une vérification de l'entreprise. L'artisan porte le taux sur sa facture, le client en assume le fondement.
Deux exemplaires, et cinq ans de conservation
L'obligation de conservation pèse sur les deux parties. Le document est établi en deux exemplaires. L'un est remis à l'entreprise, qui le verse à sa comptabilité et le produira en cas de contrôle. L'autre est conservé par le client jusqu'au 31 décembre de la cinquième année suivant l'émission des factures : pour des travaux facturés en 2026, la conservation court donc jusqu'au 31 décembre 2031.
Ce qu'on risque en cas d'erreur
Si le taux appliqué se révèle erroné par la faute du client, celui-ci peut être tenu de participer au remboursement du complément de taxe. Attester qu'un local est à usage d'habitation alors qu'il sert de bureau expose donc à un rappel portant sur la différence entre 5,5 % et 20 %. La mention n'est pas une formalité de plus : elle engage celui qui la signe.
- Comment appliquer la TVA à taux réduit ?
- L'entreprise porte le taux réduit directement sur son devis, puis sur sa facture. Le client certifie sur l'un de ces deux documents que les conditions sont réunies, en deux exemplaires dont l'un revient à l'entreprise. Aucune démarche n'est à faire auprès de l'administration fiscale, et aucun remboursement n'est demandé après coup.
- Quelles sont les nouveautés sur la TVA des travaux ?
- Deux changements récents comptent. Depuis le 1er mars 2025, les chaudières à énergie fossile sont revenues au taux normal de 20 %. Depuis le 1er octobre 2025, les panneaux photovoltaïques jusqu'à neuf kilowatts bénéficient du taux de 5,5 %. Par ailleurs, l'attestation sur formulaire distinct a cédé la place à une simple mention sur le devis ou la facture.
Cumuler le taux réduit avec les autres aides
La TVA réduite ne s'oppose jamais à un autre dispositif, et c'est ce qui en fait un point de départ plutôt qu'une aide parmi d'autres. Elle s'applique à la facture, tandis que les primes s'ajoutent ensuite au financement du reste à charge.
Concrètement, des travaux peuvent cumuler le taux de 5,5 %, une prime versée au titre de MaPrimeRénov et des autres aides à la rénovation énergétique, une prime de fournisseur au titre des certificats d'économies d'énergie, et un éco-prêt à taux zéro pour étaler ce qui reste. L'ordre compte : la prime se calcule sur un montant qui porte déjà le taux réduit.
Une différence mérite d'être signalée. La TVA réduite ne dépend d'aucune certification de l'entreprise, contrairement à MaPrimeRénov et aux certificats, qui exigent un professionnel qualifié. Passer par un artisan reconnu garant de l'environnement reste néanmoins recommandé : c'est la condition pour aller chercher les primes, et l'écart de prix est rarement à la hauteur de ce qu'elles rapportent. Seule exception, les panneaux photovoltaïques, pour lesquels le taux réduit exige lui aussi une qualification de l'installateur.
Ce qui change outre-mer et en Corse
En Guadeloupe, en Martinique et à La Réunion, le taux applicable aux travaux de rénovation énergétique est de 2,1 %, et celui des travaux d'amélioration ordinaire l'est également. Les chaudières à combustible fossile y sont taxées à 8,5 % depuis mars 2025, contre 20 % en métropole. En Corse, ces mêmes chaudières relèvent de 20 %, ou de 10 % lorsqu'il s'agit de travaux immobiliers au sens des textes fiscaux. Ces écarts ne changent rien aux conditions de fond : les critères de local et la liste des prestations restent identiques.
Vérifier le taux avant de signer
Trois vérifications suffisent à éviter la quasi-totalité des erreurs de TVA, et elles se font sur le devis, avant tout engagement et donc avant la réalisation des travaux.
- Le détail des lignes. Un devis qui affiche un taux unique sur des travaux de nature mixte est suspect. La pose d'une ventilation double flux et la réfection d'une terrasse ne peuvent pas relever du même taux.
- La séparation du matériel et de la pose. Vérifier que les équipements sont bien fournis par l'entreprise, et non achetés à part, faute de quoi la part matériel repassera au taux normal.
- La date de fin de construction. La faire figurer explicitement quand le logement approche des deux ans, puisque c'est elle qui ouvre le droit à la TVA réduite.
En cas de doute sur l'application du taux à une prestation particulière, la référence à consulter est l'annexe IV du code général des impôts, qui liste les prestations et leurs prescriptions techniques. La documentation de l'administration fiscale en donne la lecture officielle. Ce site est un éditeur indépendant et n'a aucun lien avec l'administration : il informe sur le financement de la rénovation, il n'instruit aucun dossier.
Reste que le taux ne dit rien de la pertinence des travaux eux-mêmes. Un audit énergétique reste le meilleur moyen de savoir par quel poste commencer, et l'ordre des travaux pèse plus lourd sur la facture finale que quelques points de taxe.